क्या आप नया होम मॉर्गेज लेने या मौजूदा मॉर्गेज को रीफाइनेंस करने की प्रक्रिया में हैं ? विभिन्न प्रकार के लोन की जानकारी लेते समय, आपको पता चल सकता है कि आपको मॉर्गेज इंश्योरेंस का भुगतान करना होगा । आप सोच रहे होंगे कि कुछ ऋणदाता इस प्रकार के बीमा की मांग क्यों करते हैं? नीचे आपके कुछ सवालों के जवाब दिए गए हैं।
बंधक बीमा क्या है?
अक्सर, ज़्यादातर घर खरीदारों को घर पर डाउन पेमेंट के लिए पर्याप्त पैसे बचाने में कठिनाई होती है। बंधक बीमा आपको कम डाउन पेमेंट के साथ घर खरीदने में सक्षम बनाता है, जो अन्यथा आवश्यक हो सकता है।
आम तौर पर, ऋणदाताओं को घर की खरीद मूल्य के 20% से कम डाउन पेमेंट वाले ऋणों के लिए बंधक बीमा की आवश्यकता होती है। इस प्रकार का बीमा आपके ऋणदाता की रक्षा करता है - न कि आपकी - यदि आप अपने बंधक भुगतान में पिछड़ जाते हैं और फौजदारी में चले जाते हैं। यह वित्तीय गारंटी ऋणदाताओं को आपको गृह ऋण देते समय एक छोटा डाउन पेमेंट स्वीकार करने में सक्षम बनाती है।
किस प्रकार के गृह ऋणों के लिए बंधक बीमा की आवश्यकता होती है और किन परिस्थितियों में?
उधारकर्ताओं के लिए कम अग्रिम भुगतान वाले कई अलग-अलग प्रकार के ऋण उपलब्ध हैं जिनके लिए बंधक बीमा की आवश्यकता होती है।
पारंपरिक ऋण
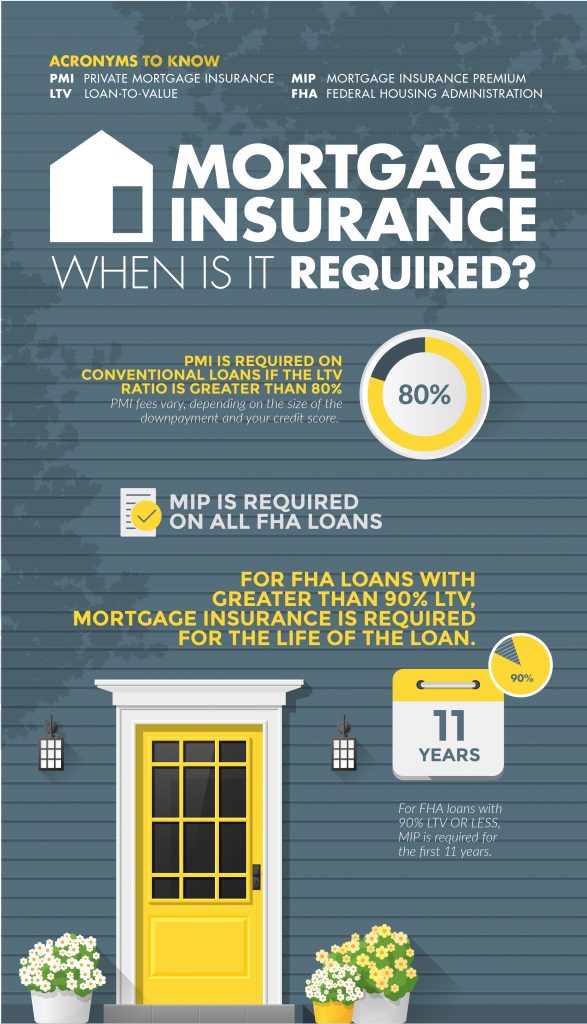
पारंपरिक ऋणों के लिए , निजी बंधक बीमा (PMI) आपके ऋणदाता द्वारा व्यवस्थित किया जाता है और निजी बीमा कंपनियों द्वारा प्रदान किया जाता है। यदि आप घर खरीद रहे हैं, तो 20% से कम डाउन पेमेंट वाले पारंपरिक ऋण पर PMI अनिवार्य है। यदि आप पारंपरिक ऋण के साथ अपने घर का पुनर्वित्त कर रहे हैं और आपकी इक्विटी आपके घर के मूल्य के 20% से कम है, तो भी आपको PMI का भुगतान करना होगा।
आम तौर पर, आप तब तक PMI प्रीमियम का भुगतान करेंगे जब तक आपके घर में इतनी इक्विटी न हो जाए कि लोन-टू-वैल्यू अनुपात (LTV) 80% हो जाए। LTV वह राशि है जिसे आपने उधार लिया है और उसे आपके घर के मूल्य से भाग दिया जाता है।
PMI दरें आपकी डाउन पेमेंट राशि और आपके क्रेडिट स्कोर के आधार पर अलग-अलग होती हैं। PMI वाले पारंपरिक ऋण के लिए, आपको समापन पर बहुत कम या कोई भुगतान नहीं करना पड़ता है। और आपको अपने बीमा प्रीमियम का भुगतान मासिक रूप से करना होगा। आप कुछ परिस्थितियों में अपना PMI रद्द कर सकते हैं।
संघीय आवास प्रशासन (एफएचए) ऋण
यदि आप एफएचए मॉर्टगेज ले रहे हैं , तो डाउन पेमेंट की राशि चाहे कितनी भी हो, सभी एफएचए लोन पर मॉर्टगेज इंश्योरेंस प्रीमियम (एमआईपी) अनिवार्य है।
90% से ज़्यादा LTV वाले FHA लोन के लिए, आपको अपने लोन की पूरी अवधि के लिए मॉर्गेज इंश्योरेंस का भुगतान करना होगा। 90% या उससे कम LTV वाले FHA लोन के लिए, आपको सिर्फ़ पहले 11 सालों के लिए MIP का भुगतान करना होगा।
एमआईपी दरें आपके क्रेडिट स्कोर से कोई फर्क नहीं पड़ता। हालाँकि, यदि आपका डाउन पेमेंट 5% से कम है, तो आपको थोड़ी कीमत में वृद्धि देखने को मिल सकती है। न केवल आपको मासिक एमआईपी लागत का भुगतान करना होगा, बल्कि आपको एक अग्रिम लागत भी देनी होगी जो आपकी समापन लागत के हिस्से के रूप में चुकाई जाती है। हालाँकि, आप अग्रिम बीमा प्रीमियम लागत को अपने बंधक में शामिल कर सकते हैं।
अमेरिकी कृषि विभाग (यूएसडीए) ग्रामीण आवास ऋण
अमेरिकी वित्त पोषण विभाग (USDA) ग्रामीण आवास ऋणों पर डाउन पेमेंट अनिवार्य नहीं करता है । इसलिए, इस जोखिम को कवर करने के लिए, आपको मॉर्गेज बीमा का भुगतान करना आवश्यक है। डाउन पेमेंट करने पर भी - चाहे राशि कितनी भी हो, आपको इस बीमा का भुगतान करना होगा।
यूएसडीए ग्रामीण आवास ऋण पर बंधक बीमा का भुगतान समापन समय पर फंडिंग या गारंटी शुल्क के रूप में अग्रिम रूप से किया जाता है। हालाँकि, आपके पास इस शुल्क को अपने गृह ऋण में वित्तपोषित करने का विकल्प है।
इसके अलावा, आपको एक वार्षिक शुल्क भी देना होगा जो आपके मासिक बंधक भुगतान में शामिल होगा। आपको अपने गृह ऋण की अवधि के दौरान यह वार्षिक शुल्क देना होगा।
वेटरन्स अफेयर्स विभाग (वीए) समर्थित ऋण
वीए होम लोन के साथ , आपको डाउन पेमेंट करने की आवश्यकता नहीं होती है। इसके अलावा, आपको कोई मासिक मॉर्गेज बीमा भुगतान भी नहीं करना होगा। हालांकि, वीए लोन लेने वाले सभी पूर्व सैनिकों को आमतौर पर एक अग्रिम फंडिंग शुल्क का भुगतान करना होता है। यह फंडिंग शुल्क आपके लोन की राशि का एक प्रतिशत होता है। शुल्क की लागत कई कारकों पर निर्भर करती है:
- आपकी सैन्य सेवा श्रेणी
- यदि आप डाउन पेमेंट कर रहे हैं और आप जो राशि अदा कर रहे हैं
- आपकी विकलांगता की स्थिति
- चाहे आप घर खरीद रहे हों या पुनर्वित्त कर रहे हों
- यदि आप पहली बार VA ऋण उपयोगकर्ता हैं, या आपने पहले भी VA ऋण प्राप्त किया है
आप इस वित्तपोषण शुल्क का भुगतान समापन समय पर नकद में कर सकते हैं, या आप इसे अपने बंधक में वित्तपोषित कर सकते हैं।
बंधक बीमा के बारे में अधिक जानकारी के लिए अपने बंधक दलाल से बात करें
कई उधारकर्ताओं के लिए, गृह ऋण बीमा घर खरीदने की लागत का एक अनिवार्य हिस्सा है। यदि आप निश्चित नहीं हैं कि आपके लिए किस प्रकार का गृह ऋण उपयुक्त है - या यदि आपको गृह ऋण बीमा का भुगतान करना पड़ सकता है, तो इंडियानापोलिस स्थित आपके गृह ऋण ब्रोकर , ग्रैंडव्यू लेंडिंग के किसी भी गृह ऋण विशेषज्ञ से 317-255-0062 पर संपर्क करें । हम आपके विकल्पों का मूल्यांकन करने और यह समझाने में आपकी सहायता कर सकते हैं कि गृह ऋण में गृह ऋण बीमा की क्या भूमिका हो सकती है। हम आपको यह पता लगाने में भी मदद कर सकते हैं कि आपको अग्रिम शुल्क के रूप में या अपने मासिक गृह ऋण भुगतान के हिस्से के रूप में कितना भुगतान करना होगा। अपने सभी ऋण विकल्पों और गृह ऋण बीमा लागतों को समझकर, आप अपनी आवश्यकताओं के आधार पर सर्वोत्तम गृह ऋण निर्णय ले सकते हैं।
यदि आप शुरुआत करने के लिए तैयार हैं, तो कृपया आज ही (317) 255-0062 पर हमसे संपर्क करें । हम इंडियाना में भूमि निवेश के लिए वित्तपोषण में आपकी सहायता करने के लिए तत्पर हैं।
 स्थानीय स्तर पर खरीदारी करने से आपको कई लाभ मिल सकते हैं - जिसमें बंधक पेशेवर के लिए भी लाभ शामिल है। तंग आवास बाजार में घर खरीदने से कई तरह के लाभ हो सकते हैं