बधाई हो! आपने अपना सपनों का घर ढूंढ लिया है और इंडियानापोलिस स्थित मॉर्टगेज ब्रोकर कंपनी ग्रैंडव्यू लेंडिंग के माध्यम से मॉर्टगेज के लिए आवेदन कर दिया है । लेकिन जश्न मनाने से पहले, आपको याद रखना होगा कि आपका लोन अभी भी प्रक्रियाधीन है। इसका मतलब यह है कि आपको मॉर्टगेज स्वीकृति प्रक्रिया को सुचारू रूप से चलाने के लिए सही रास्ते पर बने रहना होगा। अन्यथा, यदि आप कोई गलती करते हैं, तो कोई बाधा आ सकती है जो आपकी मॉर्टगेज प्रक्रिया को धीमा कर सकती है , या संभवतः इसे पूरी तरह से रोक भी सकती है।
यदि आप चाहते हैं कि आपका बंधक आपके गंतव्य - समापन - तक पहुंचे तो नीचे कुछ संभावित बाधाएं दी गई हैं जिनसे आपको बचना चाहिए।
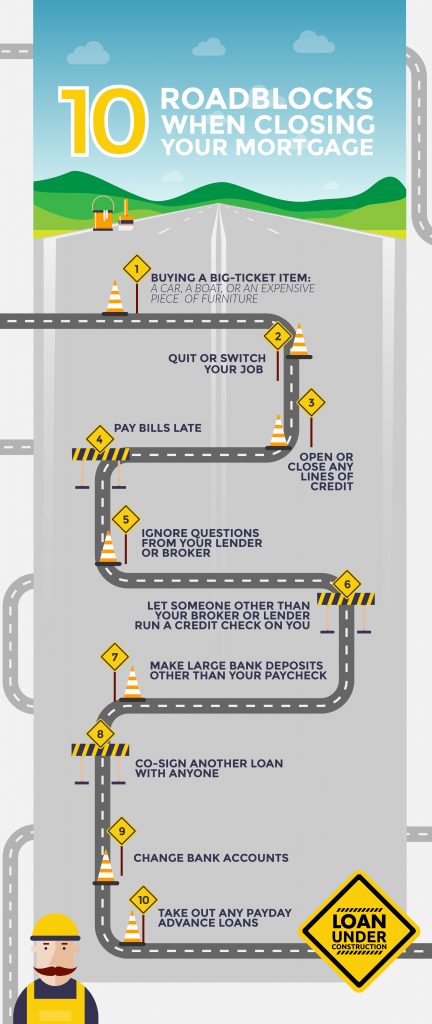
आइए इन 10 बाधाओं के बारे में विस्तार से बात करते हैं। ये वो चीजें हैं जो आपको अपने गृह ऋण की स्वीकृति की प्रतीक्षा करते समय नहीं करनी चाहिए ।
1.एक बड़ी वस्तु खरीदें
हो सकता है कि आप अपने घर को बदलने से पहले उसके लिए नया फर्नीचर या उपकरण खरीदना चाहें, लेकिन आपको इंतज़ार करना होगा। यही बात नई कार, नाव या किसी अन्य महंगी वस्तु के लिए भी लागू होती है। जब तक आप अपना ऋण चुका नहीं लेते, तब तक कुछ भी न खरीदें।
क्यों? एक बड़ी खरीदारी आपके ऋण-से-आय अनुपात को प्रभावित कर सकती है - या, दूसरे शब्दों में, आपकी कर-पूर्व आय की तुलना में आपके ऋणों पर मासिक कितना बकाया है। आपका ऋण-से-आय अनुपात उस अधिकतम ऋण राशि को प्रभावित करता है जिसके लिए आप पात्र हैं। यदि आप एक बड़ी खरीदारी करते हैं, तो आपकी ऋण राशि कम हो सकती है - जिसका अर्थ है कि यदि आप जो घर खरीद रहे हैं वह समायोजित ऋण राशि से अधिक है, तो आप अपने सपनों का घर नहीं खरीद पाएंगे।
2. अपनी नौकरी छोड़ दें या बदल दें
अपने बंधक को बंद करने से पहले कोई भी कैरियर परिवर्तन करने से आपके बंधक प्राप्त करने की संभावना को नुकसान पहुँच सकता है या बंधक प्रक्रिया में देरी हो सकती है। आपका ऋणदाता यह सुनिश्चित करना चाहता है कि आपके पास आय का एक स्थिर, विश्वसनीय स्रोत है और आप अपने मासिक बंधक का भुगतान कर सकते हैं। कोई भी आय समायोजन आपकी स्वीकृत बंधक राशि को बदल सकता है। भले ही आप ऐसी नौकरी कर रहे हों जिससे अधिक पैसा मिलता हो, लेकिन प्रतीक्षा करना सबसे अच्छा है क्योंकि आय सत्यापन ऋण प्रक्रिया में एक प्रमुख कदम है।
3. किसी भी क्रेडिट लाइन को खोलना या बंद करना
जब आप कोई क्रेडिट लाइन खोलते या बंद करते हैं, तो यह आपके क्रेडिट स्कोर को प्रभावित करता है। ऐसा करने से संभवतः आपका स्कोर कम हो जाएगा। यह बदले में, उस बंधक राशि को प्रभावित करता है जिसके लिए आप योग्य हैं। इसलिए, कोई भी क्रेडिट खाता खोलने या बंद करने से पहले अपने नए घर में रहने तक प्रतीक्षा करें।
4. बिलों का भुगतान देर से करें
चूँकि आपका क्रेडिट स्कोर आपके ऋणदाता के लिए मायने रखता है, इसलिए आप ऐसा कुछ भी नहीं करना चाहेंगे जिससे आपका स्कोर प्रभावित हो - और इसमें बिल भुगतान की समय-सीमा चूकना भी शामिल है। एक भी बिल देर से चुकाने से आपके क्रेडिट स्कोर में लगभग 100 अंक की कमी आ सकती है। साथ ही, अगर आप अपने बिल समय पर नहीं चुका पाते हैं, तो आपका ऋणदाता यह मान सकता है कि आप अपने बंधक भुगतान भी देर से करेंगे।
5. अपने ऋणदाता या ब्रोकर के प्रश्नों को नज़रअंदाज़ करें
अगर आपका ऋणदाता या ब्रोकर आपसे कोई सवाल पूछता है या कुछ खास मांगता है, तो उसे अनदेखा न करें। उनके सवालों का जवाब दें और उन्हें जल्द से जल्द सभी दस्तावेज उपलब्ध कराएँ। अन्यथा, आपकी बंधक प्रक्रिया में देरी हो सकती है।
6. अपने ब्रोकर या ऋणदाता के अलावा किसी और को अपना क्रेडिट चेक करने दें
सबसे पहले, क्रेडिट चेक आपके क्रेडिट स्कोर से अंक घटाएगा, जो आपके बंधक राशि को प्रभावित करता है। दूसरा, जब कोई व्यक्ति क्रेडिट चेक करता है, तो आपका ऋणदाता यह मान सकता है कि आप एक नया क्रेडिट खाता खोलने की तैयारी कर रहे हैं। उन्हें चिंता हो सकती है कि आप इस खाते पर खरीदारी करेंगे, जिससे आपके बंधक ऋण को चुकाने की आपकी क्षमता प्रभावित होगी। साथ ही, सभी क्रेडिट चेक सत्यापित होने चाहिए, जिससे आपके समापन में देरी हो सकती है।
7. अपने वेतन के अलावा बैंक में बड़ी राशि जमा करें
आपके ऋणदाता को यह जानना होगा कि आपकी आय कहाँ से आ रही है। आपके सामान्य वेतन के अलावा सभी बड़े बैंक जमाओं को पूर्ण दस्तावेज़ों के साथ सत्यापित किया जाना चाहिए। यदि आपको उपहार राशि मिलती है, तो आपको अपने ऋणदाता को उस व्यक्ति से उपहार पत्र प्रदान करना होगा जिसने आपको पैसे दिए हैं।
8. किसी के साथ मिलकर दूसरा ऋण लेना
जब आप किसी ऋण पर सह-हस्ताक्षर करते हैं, तो आप किसी और के ऋण के लिए दायित्व ग्रहण करते हैं। यदि वह व्यक्ति ऋण भुगतान करना बंद कर देता है, तो आपको उसके बदले भुगतान करना होगा। इसलिए, यह राशि आपके ऋण-से-आय अनुपात गणना में शामिल होती है, जो आपकी योग्य ऋण राशि को प्रभावित करती है।
9. बैंक खाता बदलें
आपका ऋणदाता ऋण पूर्व-अनुमोदन प्रक्रिया और अंडरराइटिंग प्रक्रिया के दौरान आपके बैंक खातों की समीक्षा करेगा। किसी भी असामान्य जमा या निकासी के लिए इन निधियों की आवाजाही को स्पष्ट करने के लिए दस्तावेज़ की आवश्यकता होगी।
10. कोई भी पे डे एडवांस लोन लें
जबकि पे डे लोन आमतौर पर आपके क्रेडिट स्कोर को प्रभावित नहीं करता है, फिर भी यह बंधक प्राप्त करना अधिक कठिन बना सकता है। यदि आप ऋण पर चूक करते हैं, तो पे डे ऋणदाता ऋण को संग्रह एजेंसी को भेज सकता है, जिससे संभवतः ऋण आपकी क्रेडिट रिपोर्ट पर दिखाई देगा। चूंकि पे डे लोन में अक्सर अत्यधिक ब्याज दरें होती हैं, इसलिए चूक की संभावना बहुत अधिक हो सकती है। इसलिए, पे डे लोन को पूरी तरह से त्यागकर चूक की संभावना से बचें।
जब आप अपने मार्ग में आने वाली इन बाधाओं से दूर रहेंगे, तो आपके लिए लक्ष्य प्राप्ति की ओर यात्रा सुगम होने की अधिक संभावना होगी।
यदि मैं किसी सड़क अवरोध से टकरा जाऊं तो मुझे क्या करना चाहिए?
यदि आपकी ऋण प्रक्रिया के दौरान इनमें से कोई भी बाधा उत्पन्न होती है, तो आगे क्या करने की आवश्यकता है यह निर्धारित करने के लिए जितनी जल्दी हो सके 317-255-0062 पर अपने ग्रैंडव्यू लेंडिंग ब्रोकर से संपर्क करें।
मैं ग्रैंडव्यू लेंडिंग के साथ ऋण प्रक्रिया कैसे शुरू करूं?
यदि आप घर खरीदने और मॉर्गेज लोन लेने में रुचि रखते हैं, तो ग्रैंडव्यू लेंडिंग के मॉर्गेज विशेषज्ञों से संपर्क करें । या फिर, हमारा लोन आवेदन फॉर्म भरकर जमा करें । वे आपको हर सवाल का जवाब देने और लोन प्रक्रिया के हर चरण में मार्गदर्शन करने में खुशी महसूस करेंगे।
ग्रैंडव्यू लेंडिंग के साथ घर के स्वामित्व के लिए सही रास्ते पर बने रहें।
क्या आप जानते हैं कि आप कितना बड़ा घर खरीद सकते हैं?
अधिकांश लोग नहीं... 10 मिनट में पता लगायें।
आज की बंधक दरें


एक जवाब लिखें