फोटो साभार: iStock / Devonyu
क्या आप एक आकर्षक दो बेडरूम वाले बंगले पर नज़र गड़ाए हुए हैं? या फिर, हो सकता है कि आपको चार बेडरूम वाला फ्रेंच कोलोनियल बंगला पसंद हो, जिसमें आधुनिक रसोई हो।
चाहे आपको घर की कोई भी शैली पसंद हो, अगर आप खरीदने के लिए तैयार हैं, तो अभी कार्रवाई करने का समय है। हालाँकि ब्याज दरें पाँच साल पहले की तुलना में थोड़ी अधिक हैं, लेकिन जब आप पिछले 45+ वर्षों में उनकी तुलना करते हैं तो वे अभी भी कम हैं। नीचे दिए गए इन्फोग्राफ़िक को देखें और समझें कि हमारा क्या मतलब है।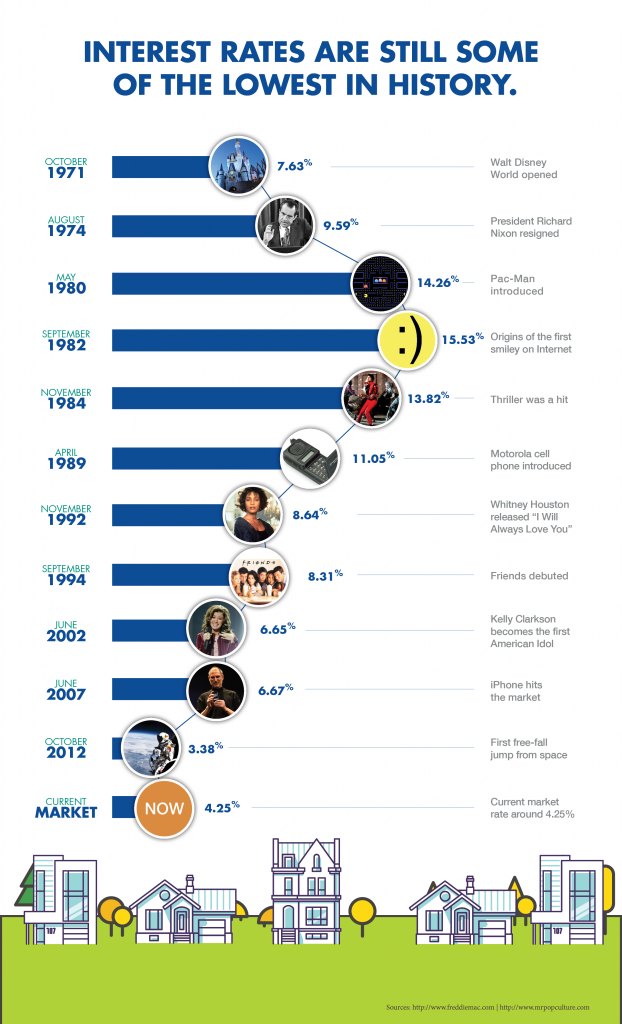
जैसा कि आप देख सकते हैं, ब्याज दरें पिछले कुछ वर्षों की तुलना में कम हैं, लेकिन इसका मतलब यह नहीं है कि वे हमेशा ऐसी ही रहेंगी। निकट भविष्य में इनमें वृद्धि की उम्मीद करना अनुचित नहीं है। लेकिन ऐसा क्यों है? बंधक ब्याज दरों को प्रभावित करने वाले कई कारक हैं :
मुद्रास्फीति
चूंकि मुद्रास्फीति के कारण कुल कीमतें बढ़ती हैं, इसलिए यह समय के साथ आपके द्वारा खरीदी जा सकने वाली राशि को कम कर देती है। बंधक ऋणदाता मुद्रास्फीति की तुलना में ब्याज दरों को बनाए रखते हैं ताकि यह सुनिश्चित किया जा सके कि ऋण पर उनके ब्याज रिटर्न से उन्हें वास्तविक शुद्ध लाभ मिले।
आर्थिक विकास का स्तर
बंधक दरें आर्थिक विकास संकेतकों, जैसे सकल घरेलू उत्पाद (जीडीपी) और रोजगार दर से भी प्रभावित होती हैं। जब हमारे पास उच्च आर्थिक विकास होता है, तो आम तौर पर, लोगों की आय अधिक होती है और वे घर खरीदने सहित अधिक खर्च करते हैं। बंधकों की अधिक मांग के साथ, ब्याज दरें बढ़ने लगती हैं। स्वाभाविक रूप से, एक कमजोर अर्थव्यवस्था में विपरीत लागू होता है। रोजगार और मजदूरी में गिरावट आती है, खर्च करने की आदतें कम होती हैं, गृह ऋण की मांग कम होती है, और, परिणामस्वरूप, ब्याज दरें कम होती हैं।
फेडरल रिजर्व मौद्रिक नीति
हालांकि फेडरल रिजर्व बंधक ऋण की ब्याज दरें निर्धारित नहीं करता है, लेकिन यह फेड फंड्स दर निर्धारित करता है और मुद्रा आपूर्ति को ऊपर या नीचे समायोजित करता है। इन्हीं कार्यों का असर ब्याज दरों पर पड़ता है। आम तौर पर, मुद्रा आपूर्ति में वृद्धि से दरें नीचे जाती हैं, जबकि मुद्रा आपूर्ति में कमी से दरें बढ़ जाती हैं।
द बॉन्ड मार्केट
बैंक और अन्य निवेश फर्म निवेश उत्पादों के रूप में बंधक-समर्थित प्रतिभूतियाँ (MBS) प्रदान करते हैं। MBS क्रेडिट स्कोर, अवधि अवधि और इक्विटी राशि जैसी समान विशेषताओं वाले ऋण हैं जिन्हें एक साथ पैकेज किया जाता है। बंधक बांड ऋणदाताओं को 30 साल तक प्रतीक्षा करने के बजाय अभी पैसा बनाने में सक्षम बनाते हैं, ताकि वे अन्य लोगों को ऋण देना जारी रख सकें। हालाँकि, MBS का बंधक दरों पर प्रभाव पड़ता है। जब बंधक दरें कम होती हैं, तो लोगों के MBS खरीदने की संभावना अधिक होती है। लेकिन जब अर्थव्यवस्था अच्छी चल रही होती है, तो लोगों के अपने बंधक बांड बेचने और अपना पैसा शेयर बाजार में लगाने की संभावना अधिक होती है। इसलिए, MBS में अधिक निवेशकों को आकर्षित करने के लिए, बंधक दरें अधिक होनी चाहिए।
आवास बाज़ार की स्थितियाँ
बंधक दरें आवास बाजार में रुझानों और स्थितियों से प्रभावित होती हैं। यदि कम घर बनाए जा रहे हैं या पुनर्विक्रय के लिए बाजार में रखे जा रहे हैं, तो कम घर खरीदे जा रहे हैं, जिससे बंधकों की मांग कम हो जाती है और ब्याज दरें कम हो जाती हैं।
इसका आपके लिए क्या मतलब है?
अगर ब्याज दरें बढ़ती हैं, तो इसका मतलब है कि आपको वर्षों में अधिक ब्याज देना होगा, जो आपकी ऋण राशि के आधार पर काफी बड़ा बदलाव हो सकता है। इसलिए, पैसे बचाने के लिए, ब्याज दरें कम होने पर घर खरीदना समझदारी (और पैसे) है।
अगर आप इंडियानापोलिस क्षेत्र में नया घर खरीदने की सोच रहे हैं, तो मॉर्गेज लोन के लिए प्री-अप्रूवल पाने के लिए ग्रैंडव्यू लेंडिंग से संपर्क करें । हम जानते हैं कि ब्याज दर और मॉर्गेज प्रक्रिया को समझना थोड़ा मुश्किल हो सकता है, इसलिए बेझिझक सवाल पूछें। हमारे मॉर्गेज विशेषज्ञ आपको जवाब देने और आपकी स्थिति के अनुसार सही मॉर्गेज लोन प्राप्त करने में मदद करने के लिए तैयार हैं। आज ही हमें 317-255-0062 पर कॉल करें।